
Η σιωπηρή συμφωνία του 1974 αποτελεί παρελθόν: Το σφράγισμα των Στενών του Hormuz, οι μαζικές πωλήσεις αμερικανικού χρέους από τις κεντρικές τράπεζες και η στροφή-μαμούθ στον χρυσό φέρνουν το τέλος της παντοδυναμίας των ΗΠΑ.
Η εποχή κατά την οποία η Αμερική εγγυόταν τη σταθερότητα στη Μέση Ανατολή με αντάλλαγμα τα κράτη του Κόλπου να διοχετεύουν τα έσοδά τους από τα πετροδολάρια πίσω στο αμερικανικό Υπουργείο Οικονομικών έχει τελειώσει, γράφει ο Aaron Brown.
Η συμφωνία χρονολογείται από το 1974, όταν ο Henry Kissinger μεσολάβησε για μία από τις σημαντικότερες οικονομικές συμφωνίες στη σύγχρονη ιστορία.
Η Σαουδική Αραβία θα τιμολογούσε το πετρέλαιό της σε δολάρια και θα επένδυε τα πλεονάσματά της σε αμερικανικά περιουσιακά στοιχεία — ιδίως σε κρατικά ομόλογα. Άλλα κράτη του Κόλπου ακολούθησαν το παράδειγμά της.
Σε αντάλλαγμα, η Αμερική προσέφερε εγγυήσεις ασφαλείας και μια σταθερή παγκόσμια τάξη.
Η κατασκευή αυτή ήταν κάπως κομψή ως προς την κυκλικότητά της: οι καταναλωτές πετρελαίου πλήρωναν σε δολάρια για την ενέργεια.
Τα δολάρια αυτά έρεαν στο Ριάντ και το Άμπου Ντάμπι και, από εκεί, επέστρεφαν μέσω επενδύσεων στο δημόσιο χρέος της Ουάσιγκτον.
Για πενήντα χρόνια, αυτός ο κύκλος των πετροδολαρίων επιδοτούσε σιωπηρά το κόστος δανεισμού των ΗΠΑ και ενίσχυε τη θέση του δολαρίου ως παγκόσμιου αποθεματικού νομίσματος.
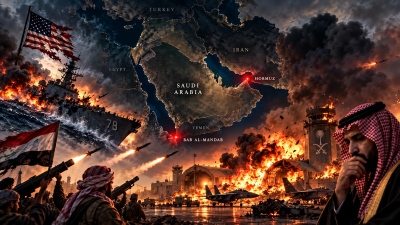
Ο πόλεμος μεταξύ των ΗΠΑ και του Ισραήλ με το Ιράν έχει διαταράξει αυτή τη συμφωνία και από τις δύο πλευρές.
Η πλευρά των εισαγωγών
Ας ξεκινήσουμε από την πλευρά των εισαγωγών.
Μετά την επίθεση στο Ιράν στις 28 Φεβρουαρίου, οι ξένες κεντρικές τράπεζες πούλησαν καθαρά αμερικανικά κρατικά ομόλογα επί εβδομάδες.
Ο όγκος των κρατικών ομολόγων που κατέχει η Federal Reserve Bank of New York μειώθηκε πρόσφατα κατά περίπου 82 δισεκατομμύρια δολάρια, στα 2,7 τρισεκατομμύρια δολάρια — το χαμηλότερο επίπεδο από το 2012.
Η απόδοση του 10ετούς αμερικανικού κρατικού ομολόγου δεν μειώθηκε λόγω της ζήτησης για ασφαλείς επενδύσεις, όπως συνέβαινε σε κάθε μεγάλη πρόσφατη κρίση.
Αντιθέτως, αυξήθηκε μέσα σε λίγες εβδομάδες, από 3,9% στα τέλη Φεβρουαρίου σε περισσότερο από 4,4%.
Το τμήμα ανάλυσης αποδόσεων της Bank of America συνόψισε την κατάσταση ως εξής: «Ξένες κυβερνητικές υπηρεσίες πωλούν αμερικανικά κρατικά ομόλογα».
Ο μηχανισμός είναι απλός.
Η Τουρκία, η Ινδία, η Ταϊλάνδη και άλλες χώρες που εισάγουν πετρέλαιο βρίσκονται αντιμέτωπες με έναν αμείλικτο λογαριασμό: κάποια στιγμή, η τιμή του πετρελαίου σε δολάρια ξεπέρασε τα 100 δολάρια ανά βαρέλι, ενώ τα νομίσματά τους αποδυναμώθηκαν έναντι του δολαρίου.
Για να περιορίσουν την υποτίμηση, η οποία θα αύξανε ακόμη περισσότερο τις εγχώριες τιμές του πετρελαίου, οδηγώντας είτε σε δημοσιονομικές επιδοτήσεις είτε σε επιβάρυνση των καταναλωτών, οι κεντρικές τράπεζες παρεμβαίνουν στις αγορές συναλλάγματος.
Για να το κάνουν αυτό, χρειάζονται δολάρια.
Τα πιο ρευστά περιουσιακά στοιχεία σε δολάρια που διαθέτει μια κεντρική τράπεζα είναι τα αμερικανικά κρατικά ομόλογα.
Έτσι, τα πωλούν.
Αυτό δεν είναι πρωτοφανές.
Οι ξένες κεντρικές τράπεζες πούλησαν ποσό-ρεκόρ, ύψους 109 δισεκατομμυρίων δολαρίων, σε αμερικανικά κρατικά ομόλογα κατά τη διάρκεια του πανικού της COVID-19 τον Μάρτιο του 2020.
Ωστόσο, εκείνο το επεισόδιο τελείωσε γρήγορα.
Η Fed ενεργοποίησε γραμμές ανταλλαγής δολαρίων (swap lines), η ηρεμία επανήλθε και τα κεφάλαια επέστρεψαν μέσα σε λίγες εβδομάδες.
Το ένστικτο της φυγής προς ασφαλείς επενδύσεις διαταράχθηκε προσωρινά, αλλά παρέμεινε δομικά άθικτο.
Κάθε άλλη μεγάλη κρίση έκτοτε —η ρωσική εισβολή στην Ουκρανία, οι απειλές της Κίνας κατά της Ταϊβάν τον Αύγουστο του 2022, η κατάρρευση της Silicon Valley Bank τον Μάρτιο του 2023 και οι επιθέσεις της Hamas στο Ισραήλ στις 7 Οκτωβρίου 2023— προκάλεσε εισροή κεφαλαίων σε αμερικανικά κρατικά ομόλογα αντί για εκροή.
Τα επιτόκια μειώθηκαν. Η στρατηγική λειτουργούσε.
Η πλευρά των εξαγωγών
Ας δούμε τώρα την πλευρά των εξαγωγών και γιατί ο πόλεμος με το Ιράν διαφέρει κατηγορηματικά από όλα τα προηγούμενα επεισόδια.
Κατά τη διάρκεια μιας τυπικής πετρελαϊκής κρίσης, οι αυξανόμενες τιμές οδηγούν σε υψηλότερα έσοδα για τους παραγωγούς της περιοχής του Κόλπου.
Τα πετροδολάρια επιστρέφουν σε περιουσιακά στοιχεία σε δολάρια, συμπεριλαμβανομένων των αμερικανικών κρατικών ομολόγων.
Παραδόξως, οι υψηλές τιμές του πετρελαίου έχουν ιστορικά στηρίξει την αγορά κρατικών ομολόγων.
Το σοκ δημιουργεί ένα πλεόνασμα που τροφοδοτεί τη ζήτηση για ομόλογα.
Αυτή τη φορά, όμως, οι παραγωγοί της περιοχής του Κόλπου δεν μπορούν να εξάγουν το πετρέλαιό τους.
Το κλείσιμο του Στενού του Hormuz έχει μπλοκάρει τις εξαγωγές πετρελαίου τους, όπως ακριβώς και εκείνες όλων των άλλων χωρών.
Τα κράτη του Κόλπου, συμπεριλαμβανομένων του Κουβέιτ, του Ιράκ, της Σαουδικής Αραβίας και των Ηνωμένων Αραβικών Εμιράτων, μείωσαν συλλογικά την παραγωγή τους κατά τουλάχιστον 10 εκατομμύρια βαρέλια την ημέρα τον Μάρτιο.
Η Σαουδική Αραβία και τα Ηνωμένα Αραβικά Εμιράτα μπορούν να εξάγουν τους μειωμένους όγκους μέσω εναλλακτικών αγωγών.
Ωστόσο, οι διαδρομές αυτές μπορούν να διαχειριστούν μόνο περίπου το ένα τέταρτο της κανονικής διακίνησης που πραγματοποιείται μέσω του Στενού του Hormuz, ακόμη και όταν λειτουργούν σε πλήρη χωρητικότητα.
Επιπλέον, απειλούνται από ιρανικά drones και πυραύλους.
Το Κατάρ έχει κηρύξει κατάσταση ανωτέρας βίας όσον αφορά τις εξαγωγές υγροποιημένου φυσικού αερίου, μετά τις επιθέσεις στις εγκαταστάσεις του Ras Laffan.
Το οικονομικό μοντέλο του Συμβουλίου Συνεργασίας του Κόλπου —η εξαγωγή υδρογονανθράκων και η επανεπένδυση των εσόδων σε περιουσιακά στοιχεία παγκόσμιας εμβέλειας— έχει ουσιαστικά σταματήσει.
Οι δύο συνιστώσες
Ο κύκλος του πετροδολαρίου αποτελείται από δύο συνιστώσες: τα κερδισμένα δολάρια και τα επενδυμένα δολάρια.
Και τα δύο είναι σε στασιμότητα.
Τα στοιχεία για τις εξαγωγές το καθιστούν σαφές. Τον Ιανουάριο, το Κουβέιτ, η Σαουδική Αραβία και τα Ηνωμένα Αραβικά Εμιράτα κατείχαν συλλογικά περίπου 300 δισεκατομμύρια δολάρια σε κρατικά ομόλογα των ΗΠΑ.
Ταυτόχρονα, αυτές οι χώρες κερδίζουν πλέον λιγότερα από το πετρέλαιο, ξοδεύουν πολλά χρήματα στην αεράμυνα και αναθεωρούν τις επενδυτικές υποσχέσεις που έδωσαν στην Ουάσιγκτον πριν από λίγους μήνες.
Ένας αξιωματούχος από την περιοχή του Κόλπου δήλωσε στους Financial Times ότι αρκετές από τις μεγαλύτερες οικονομίες της περιοχής διερευνούν εάν οι ρήτρες ανωτέρας βίας ισχύουν για υφιστάμενες επενδυτικές δεσμεύσεις, συμπεριλαμβανομένων εκείνων των κρατικών επενδυτικών ταμείων των κρατών του Κόλπου, τα οποία είναι σημαντικοί επενδυτές σε αμερικανικά περιουσιακά στοιχεία.
Η κατεύθυνση προς την οποία οδεύουν τα πράγματα είναι πλέον αβέβαιη με τρόπο που δεν έχει συμβεί εδώ και δεκαετίες.
Υπάρχει μια δομική, μακροπρόθεσμη αφήγηση που επιταχύνεται αντί να δημιουργείται από τον πόλεμο.
Το μερίδιο των κρατικών ομολόγων των ΗΠΑ που κατέχουν ξένοι επενδυτές είχε ήδη μειωθεί σε περίπου 32%, σε σύγκριση με το μισό στις αρχές της δεκαετίας του 2010. Οι κεντρικές τράπεζες έγιναν καθαροί πωλητές στις αρχές του 2025.
Για πρώτη φορά από το 1996, οι κεντρικές τράπεζες παγκοσμίως κατέχουν πλέον συλλογικά περισσότερο χρυσό από κρατικά ομόλογα των ΗΠΑ.
Αυτές ήταν τάσεις που αναπτύχθηκαν αργά και θα μπορούσαν εύκολα να απορριφθούν ως θόρυβος.
Ο πόλεμος με το Ιράν τις κάνει τώρα να μοιάζουν με σήματα.
Η τυπική διαβεβαίωση είναι ότι δεν υπάρχει εναλλακτική λύση στα κρατικά ομόλογα των ΗΠΑ — καμία άλλη αγορά δεν προσφέρει το βάθος, τη ρευστότητα και τη νομική υποδομή που χρειάζονται οι κεντρικές τράπεζες.
Αυτό εξακολουθεί να ισχύει. Οι ξένες κεντρικές τράπεζες δεν θα εκποιήσουν μαζικά τα κρατικά ομόλογα των ΗΠΑ.
Αλλά η «καμία ρεαλιστική εναλλακτική» και το «αδιαμφισβήτητο ασφαλές καταφύγιο» δεν είναι το ίδιο πράγμα — και ο πόλεμος με το Ιράν καθιστά σαφή αυτή τη διαφορά.
Η φυγή προς ασφαλείς επενδύσεις βασιζόταν πάντα σε μια πολιτική προϋπόθεση: ότι οι Ηνωμένες Πολιτείες είναι σταθεροποιητικός παράγοντας ή θεατής σε μια παγκόσμια κρίση, όχι εμπόλεμη πλευρά.
Αλλά ο υπολογισμός αλλάζει όταν οι ίδιες οι ΗΠΑ είναι η εμπόλεμη πλευρά• όταν η σύγκρουση είναι εν μέρει ένας αμερικανικός πόλεμος, προκαλώντας το πετρελαϊκό σοκ, επιδεινώνοντας τις σχέσεις με τα κράτη του Κόλπου και δημιουργώντας την οικονομική πίεση που ανησυχεί τους επενδυτές ομολόγων για τα ελλείμματα του προϋπολογισμού των ΗΠΑ. Όχι εντελώς. Όχι μόνιμα. Αλλά αρκετά.
Η Συμφωνία Henry Kissinger του 1974 άντεξε κατά τη διάρκεια του Ψυχρού Πολέμου, των Πολέμων του Κόλπου, της χρηματοπιστωτικής κρίσης και μιας πανδημίας.
Αυτή η συμφωνία δεν επιβίωσε.
Ο βρόχος των πετροδολαρίων ήταν πάντα μια πολιτική συμφωνία με οικονομικό πρόσχημα.
Τώρα που η πολιτική έχει αλλάξει, ο χρηματοπιστωτικός κόσμος ακολουθεί το παράδειγμά της.
www.bankingnews.gr
Η συμφωνία χρονολογείται από το 1974, όταν ο Henry Kissinger μεσολάβησε για μία από τις σημαντικότερες οικονομικές συμφωνίες στη σύγχρονη ιστορία.
Η Σαουδική Αραβία θα τιμολογούσε το πετρέλαιό της σε δολάρια και θα επένδυε τα πλεονάσματά της σε αμερικανικά περιουσιακά στοιχεία — ιδίως σε κρατικά ομόλογα. Άλλα κράτη του Κόλπου ακολούθησαν το παράδειγμά της.
Σε αντάλλαγμα, η Αμερική προσέφερε εγγυήσεις ασφαλείας και μια σταθερή παγκόσμια τάξη.
Η κατασκευή αυτή ήταν κάπως κομψή ως προς την κυκλικότητά της: οι καταναλωτές πετρελαίου πλήρωναν σε δολάρια για την ενέργεια.
Τα δολάρια αυτά έρεαν στο Ριάντ και το Άμπου Ντάμπι και, από εκεί, επέστρεφαν μέσω επενδύσεων στο δημόσιο χρέος της Ουάσιγκτον.
Για πενήντα χρόνια, αυτός ο κύκλος των πετροδολαρίων επιδοτούσε σιωπηρά το κόστος δανεισμού των ΗΠΑ και ενίσχυε τη θέση του δολαρίου ως παγκόσμιου αποθεματικού νομίσματος.
Ο πόλεμος μεταξύ των ΗΠΑ και του Ισραήλ με το Ιράν έχει διαταράξει αυτή τη συμφωνία και από τις δύο πλευρές.
Η πλευρά των εισαγωγών
Ας ξεκινήσουμε από την πλευρά των εισαγωγών.
Μετά την επίθεση στο Ιράν στις 28 Φεβρουαρίου, οι ξένες κεντρικές τράπεζες πούλησαν καθαρά αμερικανικά κρατικά ομόλογα επί εβδομάδες.
Ο όγκος των κρατικών ομολόγων που κατέχει η Federal Reserve Bank of New York μειώθηκε πρόσφατα κατά περίπου 82 δισεκατομμύρια δολάρια, στα 2,7 τρισεκατομμύρια δολάρια — το χαμηλότερο επίπεδο από το 2012.
Η απόδοση του 10ετούς αμερικανικού κρατικού ομολόγου δεν μειώθηκε λόγω της ζήτησης για ασφαλείς επενδύσεις, όπως συνέβαινε σε κάθε μεγάλη πρόσφατη κρίση.
Αντιθέτως, αυξήθηκε μέσα σε λίγες εβδομάδες, από 3,9% στα τέλη Φεβρουαρίου σε περισσότερο από 4,4%.
Το τμήμα ανάλυσης αποδόσεων της Bank of America συνόψισε την κατάσταση ως εξής: «Ξένες κυβερνητικές υπηρεσίες πωλούν αμερικανικά κρατικά ομόλογα».
Ο μηχανισμός είναι απλός.
Η Τουρκία, η Ινδία, η Ταϊλάνδη και άλλες χώρες που εισάγουν πετρέλαιο βρίσκονται αντιμέτωπες με έναν αμείλικτο λογαριασμό: κάποια στιγμή, η τιμή του πετρελαίου σε δολάρια ξεπέρασε τα 100 δολάρια ανά βαρέλι, ενώ τα νομίσματά τους αποδυναμώθηκαν έναντι του δολαρίου.
Για να περιορίσουν την υποτίμηση, η οποία θα αύξανε ακόμη περισσότερο τις εγχώριες τιμές του πετρελαίου, οδηγώντας είτε σε δημοσιονομικές επιδοτήσεις είτε σε επιβάρυνση των καταναλωτών, οι κεντρικές τράπεζες παρεμβαίνουν στις αγορές συναλλάγματος.
Για να το κάνουν αυτό, χρειάζονται δολάρια.
Τα πιο ρευστά περιουσιακά στοιχεία σε δολάρια που διαθέτει μια κεντρική τράπεζα είναι τα αμερικανικά κρατικά ομόλογα.
Έτσι, τα πωλούν.
Αυτό δεν είναι πρωτοφανές.
Οι ξένες κεντρικές τράπεζες πούλησαν ποσό-ρεκόρ, ύψους 109 δισεκατομμυρίων δολαρίων, σε αμερικανικά κρατικά ομόλογα κατά τη διάρκεια του πανικού της COVID-19 τον Μάρτιο του 2020.
Ωστόσο, εκείνο το επεισόδιο τελείωσε γρήγορα.
Η Fed ενεργοποίησε γραμμές ανταλλαγής δολαρίων (swap lines), η ηρεμία επανήλθε και τα κεφάλαια επέστρεψαν μέσα σε λίγες εβδομάδες.
Το ένστικτο της φυγής προς ασφαλείς επενδύσεις διαταράχθηκε προσωρινά, αλλά παρέμεινε δομικά άθικτο.
Κάθε άλλη μεγάλη κρίση έκτοτε —η ρωσική εισβολή στην Ουκρανία, οι απειλές της Κίνας κατά της Ταϊβάν τον Αύγουστο του 2022, η κατάρρευση της Silicon Valley Bank τον Μάρτιο του 2023 και οι επιθέσεις της Hamas στο Ισραήλ στις 7 Οκτωβρίου 2023— προκάλεσε εισροή κεφαλαίων σε αμερικανικά κρατικά ομόλογα αντί για εκροή.
Τα επιτόκια μειώθηκαν. Η στρατηγική λειτουργούσε.
Η πλευρά των εξαγωγών
Ας δούμε τώρα την πλευρά των εξαγωγών και γιατί ο πόλεμος με το Ιράν διαφέρει κατηγορηματικά από όλα τα προηγούμενα επεισόδια.
Κατά τη διάρκεια μιας τυπικής πετρελαϊκής κρίσης, οι αυξανόμενες τιμές οδηγούν σε υψηλότερα έσοδα για τους παραγωγούς της περιοχής του Κόλπου.
Τα πετροδολάρια επιστρέφουν σε περιουσιακά στοιχεία σε δολάρια, συμπεριλαμβανομένων των αμερικανικών κρατικών ομολόγων.
Παραδόξως, οι υψηλές τιμές του πετρελαίου έχουν ιστορικά στηρίξει την αγορά κρατικών ομολόγων.
Το σοκ δημιουργεί ένα πλεόνασμα που τροφοδοτεί τη ζήτηση για ομόλογα.
Αυτή τη φορά, όμως, οι παραγωγοί της περιοχής του Κόλπου δεν μπορούν να εξάγουν το πετρέλαιό τους.
Το κλείσιμο του Στενού του Hormuz έχει μπλοκάρει τις εξαγωγές πετρελαίου τους, όπως ακριβώς και εκείνες όλων των άλλων χωρών.
Τα κράτη του Κόλπου, συμπεριλαμβανομένων του Κουβέιτ, του Ιράκ, της Σαουδικής Αραβίας και των Ηνωμένων Αραβικών Εμιράτων, μείωσαν συλλογικά την παραγωγή τους κατά τουλάχιστον 10 εκατομμύρια βαρέλια την ημέρα τον Μάρτιο.
Η Σαουδική Αραβία και τα Ηνωμένα Αραβικά Εμιράτα μπορούν να εξάγουν τους μειωμένους όγκους μέσω εναλλακτικών αγωγών.
Ωστόσο, οι διαδρομές αυτές μπορούν να διαχειριστούν μόνο περίπου το ένα τέταρτο της κανονικής διακίνησης που πραγματοποιείται μέσω του Στενού του Hormuz, ακόμη και όταν λειτουργούν σε πλήρη χωρητικότητα.
Επιπλέον, απειλούνται από ιρανικά drones και πυραύλους.
Το Κατάρ έχει κηρύξει κατάσταση ανωτέρας βίας όσον αφορά τις εξαγωγές υγροποιημένου φυσικού αερίου, μετά τις επιθέσεις στις εγκαταστάσεις του Ras Laffan.
Το οικονομικό μοντέλο του Συμβουλίου Συνεργασίας του Κόλπου —η εξαγωγή υδρογονανθράκων και η επανεπένδυση των εσόδων σε περιουσιακά στοιχεία παγκόσμιας εμβέλειας— έχει ουσιαστικά σταματήσει.
Οι δύο συνιστώσες
Ο κύκλος του πετροδολαρίου αποτελείται από δύο συνιστώσες: τα κερδισμένα δολάρια και τα επενδυμένα δολάρια.
Και τα δύο είναι σε στασιμότητα.
Τα στοιχεία για τις εξαγωγές το καθιστούν σαφές. Τον Ιανουάριο, το Κουβέιτ, η Σαουδική Αραβία και τα Ηνωμένα Αραβικά Εμιράτα κατείχαν συλλογικά περίπου 300 δισεκατομμύρια δολάρια σε κρατικά ομόλογα των ΗΠΑ.
Ταυτόχρονα, αυτές οι χώρες κερδίζουν πλέον λιγότερα από το πετρέλαιο, ξοδεύουν πολλά χρήματα στην αεράμυνα και αναθεωρούν τις επενδυτικές υποσχέσεις που έδωσαν στην Ουάσιγκτον πριν από λίγους μήνες.
Ένας αξιωματούχος από την περιοχή του Κόλπου δήλωσε στους Financial Times ότι αρκετές από τις μεγαλύτερες οικονομίες της περιοχής διερευνούν εάν οι ρήτρες ανωτέρας βίας ισχύουν για υφιστάμενες επενδυτικές δεσμεύσεις, συμπεριλαμβανομένων εκείνων των κρατικών επενδυτικών ταμείων των κρατών του Κόλπου, τα οποία είναι σημαντικοί επενδυτές σε αμερικανικά περιουσιακά στοιχεία.
Η κατεύθυνση προς την οποία οδεύουν τα πράγματα είναι πλέον αβέβαιη με τρόπο που δεν έχει συμβεί εδώ και δεκαετίες.
Υπάρχει μια δομική, μακροπρόθεσμη αφήγηση που επιταχύνεται αντί να δημιουργείται από τον πόλεμο.
Το μερίδιο των κρατικών ομολόγων των ΗΠΑ που κατέχουν ξένοι επενδυτές είχε ήδη μειωθεί σε περίπου 32%, σε σύγκριση με το μισό στις αρχές της δεκαετίας του 2010. Οι κεντρικές τράπεζες έγιναν καθαροί πωλητές στις αρχές του 2025.
Για πρώτη φορά από το 1996, οι κεντρικές τράπεζες παγκοσμίως κατέχουν πλέον συλλογικά περισσότερο χρυσό από κρατικά ομόλογα των ΗΠΑ.
Αυτές ήταν τάσεις που αναπτύχθηκαν αργά και θα μπορούσαν εύκολα να απορριφθούν ως θόρυβος.
Ο πόλεμος με το Ιράν τις κάνει τώρα να μοιάζουν με σήματα.
Η τυπική διαβεβαίωση είναι ότι δεν υπάρχει εναλλακτική λύση στα κρατικά ομόλογα των ΗΠΑ — καμία άλλη αγορά δεν προσφέρει το βάθος, τη ρευστότητα και τη νομική υποδομή που χρειάζονται οι κεντρικές τράπεζες.
Αυτό εξακολουθεί να ισχύει. Οι ξένες κεντρικές τράπεζες δεν θα εκποιήσουν μαζικά τα κρατικά ομόλογα των ΗΠΑ.
Αλλά η «καμία ρεαλιστική εναλλακτική» και το «αδιαμφισβήτητο ασφαλές καταφύγιο» δεν είναι το ίδιο πράγμα — και ο πόλεμος με το Ιράν καθιστά σαφή αυτή τη διαφορά.
Η φυγή προς ασφαλείς επενδύσεις βασιζόταν πάντα σε μια πολιτική προϋπόθεση: ότι οι Ηνωμένες Πολιτείες είναι σταθεροποιητικός παράγοντας ή θεατής σε μια παγκόσμια κρίση, όχι εμπόλεμη πλευρά.
Αλλά ο υπολογισμός αλλάζει όταν οι ίδιες οι ΗΠΑ είναι η εμπόλεμη πλευρά• όταν η σύγκρουση είναι εν μέρει ένας αμερικανικός πόλεμος, προκαλώντας το πετρελαϊκό σοκ, επιδεινώνοντας τις σχέσεις με τα κράτη του Κόλπου και δημιουργώντας την οικονομική πίεση που ανησυχεί τους επενδυτές ομολόγων για τα ελλείμματα του προϋπολογισμού των ΗΠΑ. Όχι εντελώς. Όχι μόνιμα. Αλλά αρκετά.
Η Συμφωνία Henry Kissinger του 1974 άντεξε κατά τη διάρκεια του Ψυχρού Πολέμου, των Πολέμων του Κόλπου, της χρηματοπιστωτικής κρίσης και μιας πανδημίας.
Αυτή η συμφωνία δεν επιβίωσε.
Ο βρόχος των πετροδολαρίων ήταν πάντα μια πολιτική συμφωνία με οικονομικό πρόσχημα.
Τώρα που η πολιτική έχει αλλάξει, ο χρηματοπιστωτικός κόσμος ακολουθεί το παράδειγμά της.
www.bankingnews.gr
Σχόλια αναγνωστών